銀行債務協商說穿了,就是跟欠最多錢的那家銀行坐下來,談一個「繳得起」的還款方案,由它代表其他銀行一起談。
實務上最常見的狀況是:手上有三、四張卡和一筆信貸,每個月光繳最低金額就喘不過氣,卻不知道該先打給哪一家銀行。
本文整理銀行債務協商的運作方式、最新卡債協商機制、如何跟銀行債務協商的五個步驟,以及談不成時還有哪些路可以走。
銀行債務協商就是法律規定的「前置協商」,你只要找欠最多錢的那家銀行談,其他銀行原則上由它代表。
欠銀行錢的人,想走更生或清算之前,法律要求先試著協商或調解(消費者債務清理條例第 151 條)。
法律上稱為「最大債權金融機構」,白話說就是你欠最多錢的那家銀行,由它代表其他銀行跟你談。
好處是不用一家一家跑。你把文件寄給這一家,它會通知其他銀行、彙整所有欠款,最後談出一個統一的還款方案。
除非其他銀行用書面表示反對,否則都由這家銀行代理(消費者債務清理條例第 151 條第 4 項)。
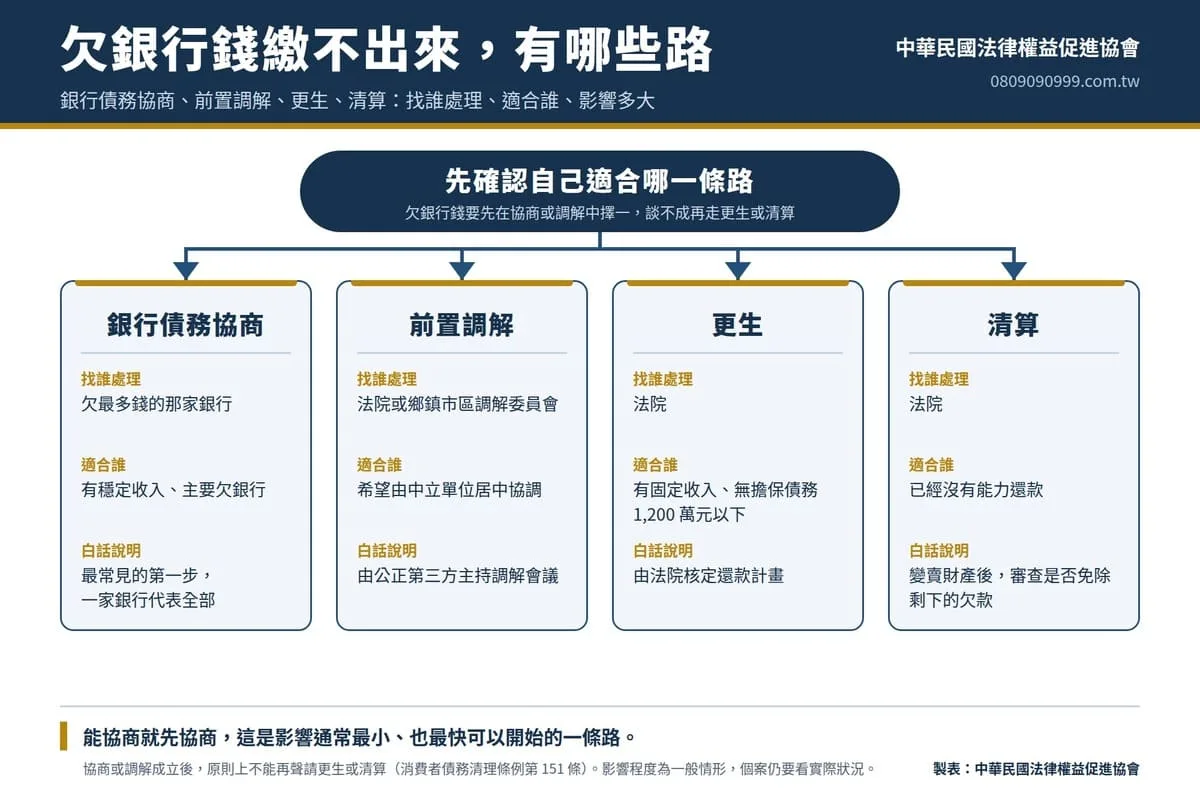
協商和調解擇一進行,談不成再走更生或清算;越前面的方式,對信用和生活的影響通常越小。
下表比較四種處理方式:
| 方式 | 找誰處理 | 適合誰 | 白話說明 |
|---|---|---|---|
| 銀行債務協商 | 欠最多錢的那家銀行 | 有穩定收入、主要欠銀行 | 只可以協商銀行債務 |
| 前置調解 | 法院或鄉鎮市區調解委員會 | 希望由中立單位居中協調 | 由公正第三方主持調解會議 |
| 更生 | 法院 | 有固定收入、無擔保債務 1,200 萬元以下 | 法院核定還款計畫 |
| 清算 | 法院 | 已經沒有能力還款 | 變賣財產後審查是否免除餘債 |
一句話重點:能協商就先協商,這是影響最小、也最快可以開始的一條路。
現行的最新卡債協商機制是 97 年上路的前置協商,比 95 年的舊機制多了法院認可和法定時限。
95 年的債務協商是銀行公會自己辦的,現在的前置協商則有法律規定,談好之後還要送法院認可。
下表整理新舊兩套機制最大的不同:
| 比較項目 | 95 年債務協商機制 | 現行前置協商 |
|---|---|---|
| 依據 | 銀行公會自律機制 | 消費者債務清理條例 |
| 受理期間 | 95 年 1 月至 12 月 | 97 年 4 月 11 日起持續受理 |
| 時限保障 | 沒有明文 | 30 日不開始、90 日不成立可轉更生清算
(消費者債務清理條例第 153 條 ) |
| 談成之後 | 雙方契約 | 方案認可後送法院裁定,若債務人不正常繳款則債權人可以聲請強制執行程序 |
即使資產管理公司的債權調解不成立,一樣可以列入更生清算的範圍。
很多人以為債權被賣掉就無法處理,其實在向法院聲請「前置調解」時,資產管理公司也必須陳報債權,一併納入整體的還款方案。申請時記得陳報所有資產管理公司的債權,避免漏列。
依《消費者債務清理條例》第 151 條第 6 項規定,債務人請求協商或聲請調解後,若有任一債權金融機構聲請強制執行,或不同意延緩強制執行程序(例如繼續扣薪),且經最大債權金融機構或法院、調解委員會通知後,在期限內不開始協商、不到場,或到場而不進行協商、調解時,協商或調解才會視為不成立。
實務上最常見的狀況是:當事人已經被其中一家銀行強制扣薪,這時依然仍可以依法申請前置協商或調解。只是在協商期間,扣薪程序通常會持續進行。如果扣薪導致剩餘收入無法負擔協商方案,雙方無法達成共識時(實務上較不常見) ,債務人應在取得協商不成立通知書後,進一步向法院評估聲請「更生」或「清算」程序,由法院裁定來停止強制執行。
一句話重點:已經被法院強制執行(扣薪)一樣可以依法申請協商或調解,仍有機會協商或調解成立 。
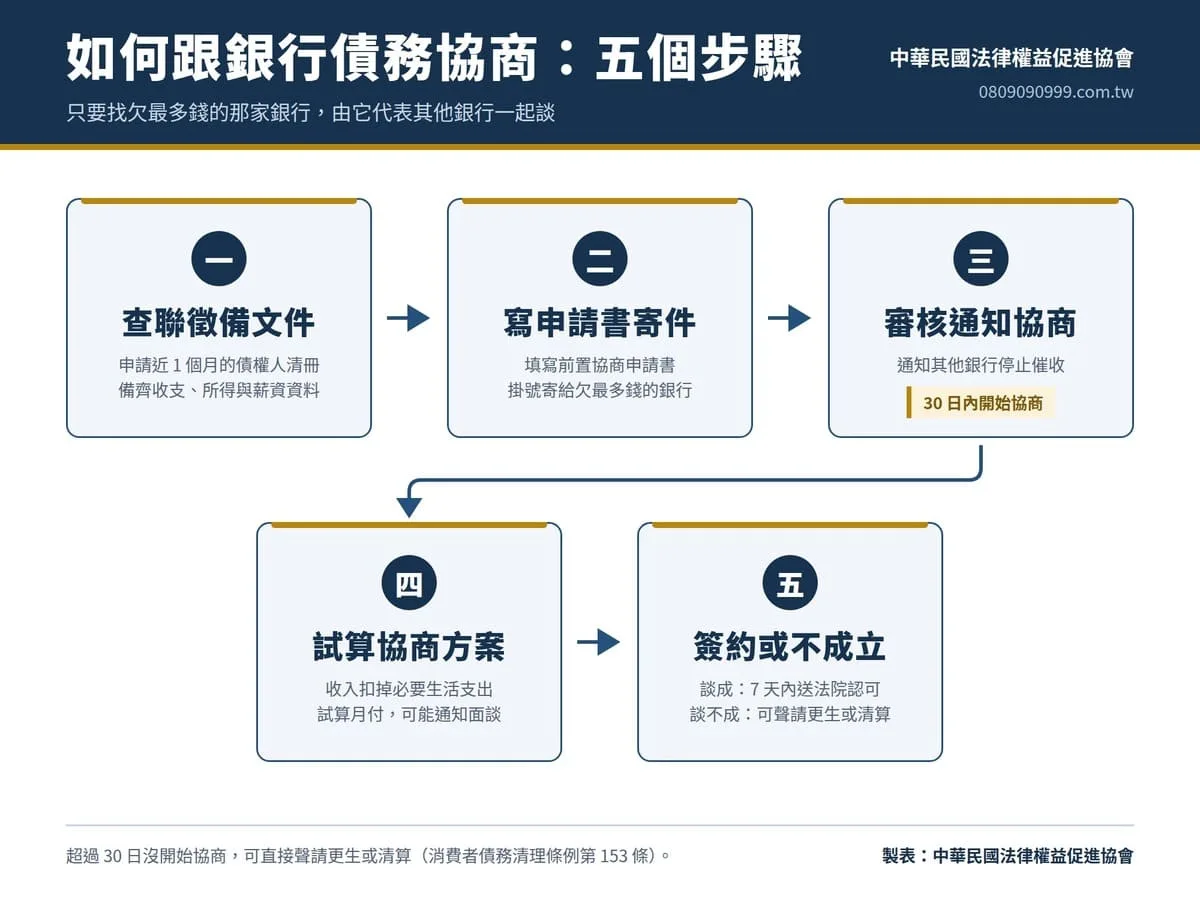
如何跟銀行債務協商?只要五個步驟:查聯徵備文件、寫申請書寄件、銀行審核通知協商、試算協商方案、簽約還款或協商不成立。
前兩步的重點,是先把「欠誰多少」查清楚,再把申請書和文件一次備齊寄出。
文件清單可參考銀行公會前置協商查詢專區的應備文件說明,以下是前兩步的做法:
後三步的關鍵,是誠實說明收支,而且只簽自己真的繳得起的方案。
以下是後三步各自要注意的地方:
從寄出文件到談完,實務上大約需要 2 到 4 個月,法律也訂了銀行不能拖延的上限。
下表整理銀行債務協商的主要時間點:
| 協商進度 (階段) | 法定時程 (時間) | 實務狀況與權益 (白話說明) | 💡 延伸注意 |
| 1. 停止催收 | 最大債權銀行受理後約 3 個營業日 | 各銀行的催收電話、信件會逐漸停止。 | 若寄出後第5天仍接到催收,可提供雙掛號收據請銀行查證。 |
| 2. 開始協商 | 30 日內 | 最大債權銀行會彙整所有銀行的欠款資料,並通知您面談。 | 請保持手機暢通,並準備好面對面或電話面談。 |
| 3. 協商完成 | 開始協商後 至 90 日內 | 雙方達成共識,談妥最終的還款方案(利率、期數、月付金)並簽約。 | 若銀行提出的方案真的繳不起,切勿勉強簽字。 |
| 4. 送法院認可 | 協商成立後 7 日內 | 銀行會將簽好的方案送交法院裁定。 | 經法院認可後,該方案即具備法律執行力,雙方都不能反悔。 |
| ⚠️ 法定上限
(協商不成立) |
遞件後 30日不開始 或 90日不成立 | 若超過此期限銀行未開始或談不成,即視為「協商不成立」。 | 協商不成立後,可依法直接向法院聲請更生或清算程序。 |
這些時限規定在消費者債務清理條例第 152 條與第 153 條,條文可在全國法規資料庫的消費者債務清理條例專頁查閱。
一句話重點:寄出文件那天就開始計時,超過法定時限,你就有權改走其他程序。
銀行債務協商能談的主要是三件事:分幾期、利率多少、每月繳多少,結果取決於你的收入和必要支出。
實務上常見最長可分 180 期,也就是 15 年,利率也可能大幅調降,但每一件都要個別談,沒有保證。
每月還款金額的基本原則,是用每月收入扣掉必要生活支出,剩下的部分用來還款。
房貸(自用住宅借款)要納入協商,逾期不能超過 2 期;原則上照原契約繼續繳。
同樣欠 100 萬元,每個人談出來的月付金額可能差很多,主要看四個變數。
以下四個變數,會直接影響銀行願意給的條件:
一句話重點:方案不是月付越低越好,而是要低到你能繳滿每一期。
銀行債務協商談不成,多半不是銀行刁難,而是文件、收支出了問題。
以下五個狀況最常讓協商卡住,申請前先逐一檢查。
申請前可以用這份清單自我檢查:
協商不成立不是終點,可以直接向法院聲請更生或清算。
前置調解是向法院或鄉鎮市區調解委員會聲請,由中立的第三方協助你和債權人談,可參考前置調解成功案例。
更生適合有固定收入、無擔保債務在 1,200 萬元以下的人;清算則是變賣財產後,由法院決定是否免除剩下的欠款。
如果是談好之後沒按時繳,也就是毀諾,還可以評估銀行公會的「個別協商一致性方案」。
延伸閱讀:債務協商流程與債務協商條件全解析|連帶保證人債務協商重點
一句話重點:談不成的時候先找出原因,再決定要補件重來,還是換一條路。
以下四題是申請銀行債務協商前最常被問到的問題,答案先講結論,再說明原因。
可以申請。只欠一家銀行時,那一家就是欠最多錢的銀行,直接向它提出協商即可。
差別只在於不需要代理其他銀行,但一樣要備齊收支和財產資料。
要想順利通過審查,關鍵在於「文件一次備齊、收支誠實申報」。
收入偏低或不固定時,可以附上切結書說明,並把扶養家人、房租等必要支出一併列清楚。
協商成立後,只要按時還款完畢,聯徵紀錄會再揭露 1 年,之後協商註記就不再顯示;提前還清也一樣。
也就是說,還款期間聯徵上會一直有協商註記,繳完最後一期再過 1 年,這筆註記才會消失。
如果毀諾且沒還清,從毀諾那天起揭露 3 年;協商沒有成立的,揭露到結案後 6 個月,詳細規定可參考金融聯合徵信中心的揭露期限說明。
文件備齊、銀行受理後,會通知其他債權銀行停止催收,實務上約 3 個營業日內開始生效。
依然可以依法申請前置協商或調解。只是在協商期間,扣薪程序通常會持續進行。如果扣薪導致剩餘收入無法負擔協商方案,雙方無法達成共識時,債務人應在取得協商不成立通知書後,進一步向法院評估聲請「更生」或「清算」程序,由法院裁定來停止強制執行。
自己跟銀行談最常吃虧的地方,是不知道哪些支出可以列入、哪些條件可以爭取。
中華民國法律權益促進協會以債務清理為主要服務,可以協助你整理聯徵資料、試算每月還款金額,並評估協商、調解、更生或清算哪一條路比較適合。
我們會先看完你的欠款和收支狀況,把每個選項的每月負擔和所需時間講清楚,再由你決定下一步。
協會位於台中市南屯區五權西路二段 666 號 15 樓之一,服務時間為週一至週五 09:00 至 18:00,諮詢專線 0809-090-999。
完整服務內容可參考中華民國法律權益促進協會債務清理服務。如果你手上已經有債權人清冊或銀行的催繳通知,建議直接帶來,評估會準確很多。
以下三個頁面可以延伸理解銀行債務協商之後的相關問題。