債務更生是法院讓你「用未來收入分期還債」的程序:原則上在 6 年內按月還一部分,全部還完後,剩下的欠款就不用再還。
實務上最常見的狀況是:跟銀行協商談不成,或談好了卻繳不起,欠款越滾越大,才知道還有債務更生這條路。
本文整理債務更生是什麼、債務更生條件有哪三道門檻,以及債務更生容易嗎、法院最看重哪幾件事。
債務更生是指消費者在法院監督下提出分期還款方案,經法院認可後照方案還款,全部履行完畢時,剩下的債務就視為消滅(消費者債務清理條例第 73 條)。
跟協商不同,債務更生由法院主導;跟清算不同,更生不必變賣財產,而是用每個月的收入還款。
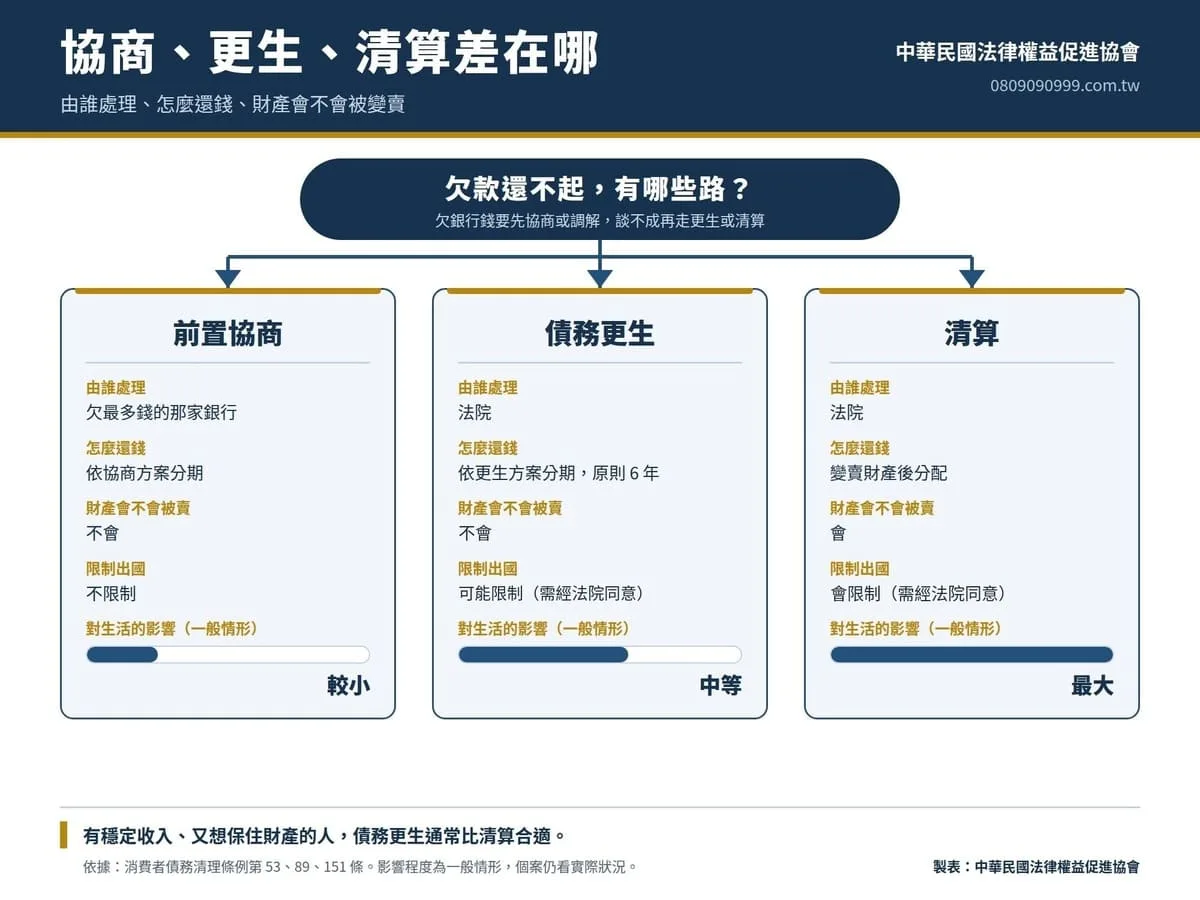
三者最大的差別,在於由誰處理、靠什麼還錢,以及財產會不會被變賣。
下表整理三種處理方式的主要差異:
| 比較項目 | 前置協商 | 債務更生 | 清算 | 白話說明 |
|---|---|---|---|---|
| 由誰處理 | 欠最多錢的銀行 | 法院 | 法院 | 更生和清算都要上法院 |
| 怎麼還錢 | 依協商方案分期 | 依更生方案分期,原則 6 年 | 變賣財產後分配 | 更生靠收入,清算靠財產 |
| 財產會不會被賣 | 不會 | 不會 | 會 | 想保住財產多半走更生 |
| 限制出國 | 不限制 | 可能限制(需經法院同意) | 會限制(需經法院同意) | 更生、清算出國都需經法院同意 |
由上表可知,有穩定收入、又想保住財產的人,債務更生通常是比清算更合適的選擇。
是,只要依方案全部履行完畢,已申報但沒受償的部分就視為消滅(第 73 條)。
但有一個例外:房貸、車貸這類有擔保或優先權的債權,原則上不受影響(第 68 條),除非抵押物已遭拍賣、成為無擔保的債權,才能納入更生。
更生方案的還款期間,從法院認可裁定確定後的隔月開始繳款,原則上不超過 6 年(第 53 條)。
方案原則上需每個月繳款一次。如有自用住宅特別條款,或更生還款方案低於前兩年收入扣除支出後的剩餘金額,可以延長到 8 年。
實務上最常見的狀況是:當事人以為一聲請就開始算 6 年,其實要等方案被法院認可確定後才起算。
另外,更生的效力不及於保證人,銀行仍然可以向保證人追討(第 71 條),詳見連帶保證人債務協商的說明。
一句話重點:債務更生是「法院核定的打折分期」,照方案還完,剩下的無擔保債務就不用再還。
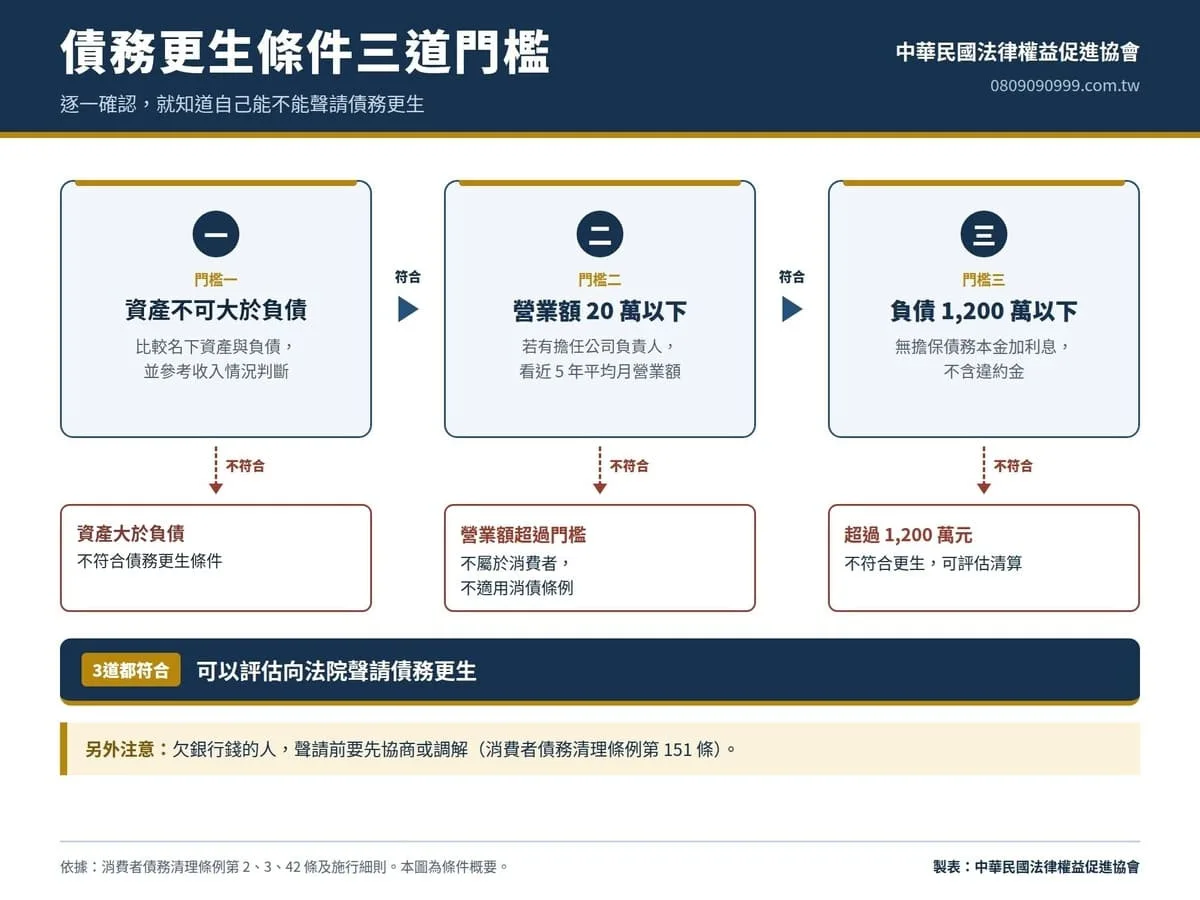
債務更生條件可以記成三道門檻:資產不可大於負債、若有擔任公司負責人,平均月營業額不可超過 20 萬元,以及無擔保債務在 1,200 萬元以下。
這三道門檻也就是一般說的債務更生資格,任何一道不符合,法院都可能不受理。
債務更生是給「還不起」的人用的,第一道門檻是資產不可大於負債,也就是債務人不能清償債務,或有不能清償的可能(消費者債務清理條例第 3 條)。
實務上,法院會比較名下資產和負債總額,並參考收入情況判斷。存款、保單價值、不動產等資產加起來大於負債,就不符合債務更生條件。
反過來說,名下財產遠低於負債,每月收入也撐不住原本的還款,就是典型適合評估更生的情況。
只有近 5 年內沒有做生意,或每月平均營業額在 20 萬元以下的自然人,才算法律上的消費者,可以聲請更生(第 2 條)。
依消債條例施行細則,擔任公司負責人的人,不論有沒有領薪水,都視為自己在做生意,並用公司的營業額看是否超過每月 20 萬元。
實務上最常見的狀況是:當事人掛名當公司負責人,以為與自己無關,聲請時才被要求說明公司的營業狀況。
無擔保、無優先權債務的本金加利息,總額要在 1,200 萬元以下,違約金不算進去(第 42 條)。
信用卡、信用貸款、民間借款都算無擔保債務;房貸、車貸這類有擔保的債務,不計入 1,200 萬元的上限。
另外,欠銀行錢的人,聲請債務更生前,要先跟欠最多錢的銀行協商,或向法院、調解委員會聲請調解(第 151 條)。
延伸閱讀:銀行債務協商怎麼談?最新卡債協商機制與申請條件完整解析
一句話重點:先確認資產不大於負債、若擔任公司負責人平均月營業額不超過 20 萬元、無擔保債務在 1,200 萬元以內,再評估債務更生。
債務更生的門檻不算高,但不是送件就會過:依司法院消債統計,114 年裁定開始更生的比例約 64.7%,115 年 1 至 8 月約 61.8%。
這組數字出自司法院消債統計表 6。換句話說,每 10 件聲請約有 6 件能進入更生程序,最常見的駁回原因,是聲請不合程式、經法院通知補正仍未補正(第 8 條)。
所以問債務更生容易嗎,答案是:門檻本身不高,真正的關卡是收入和支出能不能說清楚、拿得出證明。
依司法院統計,114 年更生程序的平均清償成數約 15.31%,115 年 1 至 8 月約 15.56%,也就是平均每欠 100 元,約還 15 元多。
同期約有 35% 的案件清償成數在 1 成以下,每個人實際要還幾成,仍取決於收入、扶養人數和名下財產。
所以債務更生容易嗎的另一層意思是:只要收入有限、方案合理,法院並不會要求你全額還清。
法院審核時,最在意收入是否真實、支出是否合理,以及有沒有盡力還款。
以下三件事,直接影響法院會不會認可你的方案:
被法院擋下來的案件,多半不是不符合條件,而是被要求補正資料時沒有補齊。
實務上最常見的狀況是:法院要求補交收入和支出證明,聲請人一拖再拖,最後被裁定駁回。
聲請被駁回、方案不被認可的完整原因與補救方式,可以參考如何申請債務更生的說明。
一句話重點:債務更生容不容易,需視個人狀況而定,文件準備越完整,審查越順利。
債務更生最適合有穩定收入、欠款遠超過自己還得起的程度,又想保住財產的人。
符合下列情況之一,就值得認真評估債務更生。
以下三種情況最常見:
下列情況硬走更生,通常很難被認可,要先改評估其他方式。
以下三種情況要特別注意:
可以用兩個問題快速判斷:你有沒有穩定收入?你欠的是不是以銀行為主?
有穩定收入、主要欠銀行,先協商;協商談不成或繳不起,再評估債務更生。
完全沒有收入、名下也沒有可以保住的財產,通常改評估清算,相關判斷可以參考債務清算成功案例。
一句話重點:有收入選更生、沒收入看清算,先找對路,才不會白跑一趟。
以下六題是聲請債務更生前最常被問到的問題,答案先講結論,再說明原因。
向法院聲請時要繳 1,000 元(第 6 條)。
如果是法院調解不成立,在 20 天內聲請更生,就視為調解時已經聲請,不用再另外繳一次(第 153 條之 1)。
原則上不超過 6 年(第 53 條),如有自用住宅特別條款,或更生還款方案低於前兩年收入扣除支出後的剩餘金額,可以延長到 8 年。
方案原則上需每個月繳款一次,比較容易配合薪水入帳的時間。
可能會,債務更生期間若要出國,可能需經法院同意。
清算則會限制住居,出國需經法院同意(第 89 條);更生期間法院也可能對生活程度做相當限制(第 62 條)。
要,更生的效力不及於保證人,銀行仍然可以向保證人追討(第 71 條)。
保證人替你還了錢之後,可以在還款範圍內回頭向你請求返還,所以聲請前最好先跟保證人說清楚。
不能同時進行,欠銀行錢的人要先協商或調解,談不成才能聲請債務更生(第 151 條)。
協商成立後又沒按時繳的人,原則上不能聲請更生,除非是因為不能怪自己的原因才繳不出來。
法律沒有訂最低收入金額,法院看的是收入扣掉必要生活費後,還有沒有餘額可以還款。
收入不高但家庭支出單純的人,仍然可能符合債務更生條件;收入高但扶養人口多的人,每月可還的金額也可能不多。
債務更生最常吃虧的地方,是收入和支出沒整理好,讓原本符合條件的案件卡在補正。
中華民國法律權益促進協會以債務清理為主要服務,可以協助你確認債務更生條件、整理財產與收入資料,並評估更生、協商或清算哪一條路比較適合。
我們會先看完你的欠款、收入和家庭扶養狀況,把每條路的每月負擔和所需時間講清楚,再由你決定下一步。
協會位於台中市南屯區五權西路二段 666 號 15 樓之一,服務時間為週一至週五 09:00 至 18:00,諮詢專線 0809-090-999。
完整服務內容可參考中華民國法律權益促進協會債務清理服務。如果你手上已經有債權人清冊或協商不成立的通知,建議直接帶來,評估會準確很多。
以下三個頁面可以延伸理解債務更生前後的相關問題。